


Pedro Paulo Zahluth Bastos: O que a equipe econômica não conta a Lula
Tempo de leitura: 20 min
 Imagem: iStock
Ministro do Planejamento chama de mentira o que está na lei. Presidente do Banco Central diz que não controla os juros longos. As duas afirmações sustentam um mesmo “ajuste”, que pode frustrar promessas de campanha de Lula e manter sequestro do país pelos rentistas
Por Pedro Paulo Zahluth Bastos*, no Outras Palavras
Lula venceu a eleição denunciando o corte de gastos como mão no bolso do trabalhador. Menos de três semanas depois, sua equipe econômica apresentou um ajuste que limita o ganho real do salário mínimo e encolhe a base do piso da saúde. O mesmo projeto amplia o poder de contingenciar despesas que a lei manda pagar. Quando a crítica apontou esses efeitos, a resposta foi negar. O ministro do Planejamento, Bruno Moretti, chamou de mentira a ligação entre o projeto e o salário mínimo. Acusou parte da esquerda, que chamou de sectária, de andar de mãos dadas com lobbies poderosos (Folha de S.Paulo, 15/11; Gazeta do Povo, 16/11). Em outra entrevista, atribuiu as críticas à desinformação de um segmento minoritário (Revista Fórum, 16/11).
No Banco Central (BC), Gabriel Galípolo completa o enredo. Diz que o BC não controla os juros de prazo longo e que só a credibilidade reduz o prêmio de risco cobrado pelos investidores (CNN Brasil, 13/11). Depois da eleição, o BC assistiu ao real despencar por três semanas sem fazer intervenção extraordinária. Em seguida, usou a ata do Comitê de Política Monetária (Copom) para cobrar disciplina fiscal.
As duas pontas se apoiam. O ajuste é vendido como o caminho para juros menores. Os juros não caem, diz o BC, porque falta credibilidade fiscal. Se essas premissas forem falsas, Lula estará queimando o apoio de sua base em troca de uma promessa que ninguém vai cumprir. Elas são falsas. O ajuste não garante juro menor, porque a decisão do BC não é só técnica. E o BC tem mais poder sobre os juros do que admite.
A política fiscal
O que o ministro chama de mentira está na lei
Moretti negou que o projeto de lei complementar (PLP) 299/2026 reduza a valorização do salário mínimo. Na mesma entrevista à Folha de S.Paulo, explicou que “é esse limite que dá a taxa de crescimento do salário mínimo”. Referia-se ao limite de despesas do arcabouço fiscal na lei orçamentária (Folha de S.Paulo; Gazeta do Povo). A frase admite a ligação que a crítica aponta. O que o ministro discute é qual limite vale: o da lei orçamentária ou o reduzido pelo contingenciamento.
A ligação está no art. 4º da Lei 15.077/2024. Até 2030, o ganho real do mínimo não pode superar o índice de crescimento do limite de despesas apurado pelo art. 5º da Lei Complementar 200, a do arcabouço. O PLP acrescenta a esse artigo um parágrafo. A partir de 2027, nos anos em que o governo contingenciar para cumprir o piso da meta e para buscar o centro dela, o limite crescerá no máximo 2% acima da inflação, e não 2,5% (texto aprovado no Senado). Nesses anos, o teto do ganho real do mínimo pode cair para 2%.
À Revista Fórum, o ministro descreveu o reajuste do mínimo como “limitado à taxa de crescimento do arcabouço fiscal, que é 2,5%” (Revista Fórum). Omitiu o parágrafo que seu próprio projeto cria. O contingenciamento de 2027 já está previsto: o governo estima conter de R$ 12,8 bilhões a R$ 18,3 bilhões para buscar o centro da meta (parecer). Na descrição do secretário-executivo do Ministério do Planejamento, Guilherme Mello, essa contenção adicional será obrigatória sempre que houver contingenciamento por risco de descumprir o piso da meta (UOL, 19/11). O projeto da Lei de Diretrizes Orçamentárias (LDO) estimava ganho real de 2,3% para o mínimo naquele ano (Agência Gov). Com a trava, ele pode cair para 2%, cerca de R$ 5 a menos por mês.
O governo responde que o mínimo segue o limite da lei orçamentária, e que a trava só vale para a execução (Folha de S.Paulo; UOL). O calendário ajuda o argumento. O decreto do mínimo sai no fim de dezembro, e o contingenciamento só começa depois do relatório bimestral de março. Mas o texto do projeto não faz essa distinção. A Lei 15.077 manda usar o índice “efetivamente apurado” pelo art. 5º da Lei Complementar 200, e é nesse artigo que o PLP põe a trava. O substitutivo de 12 de novembro chama o efeito dela de “redução de limite” (art. 6º-E, § 1º). A redação não distingue os dois momentos. Por isso a ressalva expressa é necessária.

Apoie o VIOMUNDO
O valor é pequeno no primeiro ano. O problema é o mecanismo. O aumento real do mínimo passa a depender da decisão de contingenciar. E a meta de superávit que provoca o contingenciamento sobe R$ 199 bilhões entre 2027 e 2030, em valores correntes (Consultoria de Orçamento da Câmara). Se não há efeito, nada impede uma ressalva expressa ao salário mínimo. É preciso exigi-la. A Câmara ainda pode incluí-la, embora o relator, deputado Mauro Benevides Filho (União-CE), tenha se comprometido a não mudar o texto (Jota, 18/11). A votação está prevista para a semana de 23 de novembro.
A receita do petróleo não é extraordinária
Moretti também negou perda para a saúde. Disse que é melhor excluir da base do piso receitas que chamou de extraordinárias (Revista Fórum). A principal delas não é. A venda do petróleo que cabe à União nos contratos de partilha rendeu cerca de R$ 22 bilhões em 2025, sem contar cerca de R$ 8 bilhões de uma venda extraordinária de direitos (TAGD) e chega a R$ 45,5 bilhões no projeto de lei orçamentária de 2027 (Deccache e Dalto, 2026). A produção da União só chega ao pico em 2030 (eixos). É receita recorrente, e cresce justamente no período da exclusão.
A Lei Complementar 235, de agosto, já tirava essa receita da base do piso da saúde enquanto o governo central tivesse déficit. O PLP torna a exclusão incondicional até 2030 e acrescenta o imposto de exportação do petróleo. A partir de 2028, o limite de despesas cai no valor equivalente, no caso da venda do petróleo. O que sai da saúde vira superávit. No quadro de medidas que acompanha a entrevista de Moretti à Folha, a exclusão aparece, ao lado do limite a despesas vinculadas, como ganho fiscal de R$ 10 bilhões a partir de 2028. Só a Lei Complementar 235 tira do piso R$ 6,8 bilhões já em 2027: o projeto de lei orçamentária fixou o piso em R$ 272,2 bilhões, ante R$ 279 bilhões sem a exclusão, pela conta da Consultoria de Orçamentos do Senado (G1, via Imirante, 17/11). Eram R$ 4,7 bilhões, pela estimativa de agosto da Instituição Fiscal Independente (IFI) do Senado (A Crítica). Com o imposto de exportação, se ele for renovado, cada R$ 10 bilhões arrecadados tiram mais R$ 1,5 bilhão do piso, pela mesma consultoria. Pelas minhas contas, a perda acumulada até 2030 vai de R$ 27 bilhões, só com a venda do petróleo, a R$ 40 bilhões, com o imposto renovado. A conta: 15% de R$ 45,5 bilhões por ano de venda do petróleo e de R$ 22 bilhões por ano de imposto de exportação, no ritmo de 2026, por quatro anos (Deccache e Dalto, 2026).
O ministro diz que saúde e educação terão cerca de R$ 30 bilhões a mais em 2027 (IstoÉ). Terão, porque a receita cresce. Mas terão menos do que a regra atual manda. É corte em relação à regra.
O contingenciamento muda de natureza
O ministro disse ainda que, sem receita suficiente, o governo terá de contingenciar despesas, como a regra já manda hoje (Revista Fórum). O PLP muda a regra em dois pontos, além da trava de 2%.
O novo art. 6º-C autoriza contingenciar para buscar o centro da meta de resultado primário, e não só o limite inferior da banda de tolerância. O relator, senador Eduardo Braga (MDB-AM), explicou por que a autorização precisa ser expressa: o dever constitucional de executar o orçamento leva o governo a mirar o limite inferior (parecer). A regra de hoje não manda buscar o centro. Em 2027, a distância entre os dois é de R$ 36,6 bilhões. Mello confirmou que o governo poderá contingenciar mesmo sem risco de descumprir o piso, e chamou o instrumento de “poderoso” (UOL). No limite, se contiver a distância inteira, a despesa que o governo pode executar crescerá 1,04% acima da inflação, e não 2,5% (Deccache e Dalto, 2026).
O art. 6º-D vai além. A Lei de Responsabilidade Fiscal (LRF) proíbe contingenciar obrigações constitucionais e legais. O PLP abre exceção para as despesas que a própria lei condiciona à disponibilidade orçamentária. Para elas, a proteção sai da LRF, que é permanente, e passa à lista anual da LDO. O projeto da LDO de 2027 protege o Bolsa Família (anexo III), cuja lei manda ajustar o número de beneficiários às dotações. Moretti promete deixá-lo fora e diz que o alvo são as emendas parlamentares e o Proagro, o seguro da produção agropecuária (Folha de S.Paulo). A proteção terá de ser renovada a cada ano, num Congresso em que o PL terá a maior bancada das duas Casas, com 121 deputados e mais de um terço do Senado (CNN Brasil).
O projeto original ia mais longe. Obrigava a LDO a trazer um plano para fazer a despesa com previdência, assistência social, servidores, militares, precatórios e abono salarial convergir para o crescimento do limite. O relator o retirou. Mas o plano mostra para onde a equipe econômica quer ir: o programa da Faria Lima que pede “reformas estruturais”, ou melhor, cortes estruturais que limitam o crescimento de despesas reguladas pela Constituição, inclusive previdência e assistência social. Se isso não é estelionato eleitoral – que a equipe econômica certamente não contou a Lula que queria fazer – nada mais é.
O ministro da Fazenda, Dario Durigan, admitiu que o PLP é só o “primeiro passo” de um programa muito mais amplo de cortes, ou melhor, “reformas”. Falava por vídeo a investidores em Nova York, em evento do Bradesco BBI. Defendeu moderar o crescimento das despesas obrigatórias e disse que o diagnóstico de Lula é preservar os programas sociais, e não expandi-los (Poder360, 18/11). Moretti disse à Folha que o governo quer chegar ao fim do mandato com superávit primário de 1,5% do PIB.
A conta que não fecha
Nada disso resolve o problema central do arcabouço. Os pisos da saúde e da educação crescem com a receita, e a previdência cresce com o número de beneficiários e com o salário mínimo. O limite de despesas cresce menos. A diferença sai das despesas discricionárias, que pagam o custeio da máquina e o investimento.
Fiz as contas com o cenário do Tesouro Nacional e as medidas do PLP. O ponto de partida é o cenário inicial do Relatório de Projeções Fiscais, de junho de 2026. A Lei Complementar 200 limita o contingenciamento a um quarto das despesas discricionárias: o gestor que cortar até aí não comete infração, mesmo sem alcançar a meta (art. 7º). Nesse cenário, depois do corte máximo, faltam R$ 80,6 bilhões para o limite inferior da meta em 2029 e R$ 136,4 bilhões em 2030. A trava de 2% do PLP, se acionada, reduz a falta em cerca de R$ 14 bilhões por ano. Com ela, ainda faltariam R$ 66 bilhões para o limite inferior da meta em 2029 e R$ 122 bilhões em 2030, a preços de 2026. Para o centro, faltariam R$ 104 bilhões e R$ 161 bilhões. O que sobraria para o custeio e o investimento cairia a R$ 49 bilhões em 2030. O PLP compra tempo até 2028 e deixa a conta para o fim do mandato. Em 2029, o governo terá de escolher entre cortar direitos por emenda constitucional e mudar a regra.
Em vez de aproveitar o capital político trazido por um segundo turno movido pela rejeição ao “Tesouraço” de Flávio Bolsonaro para ampliar a margem de manobra do quarto mandato de Lula, o PLP aperta o arcabouço fiscal, e ameaça ou a paralisia autoimposta da máquina pública ou a sujeição do governo à acusação de crime de responsabilidade contra a lei orçamentária perante um Congresso Nacional que, a partir de fevereiro de 2027, será mais neoliberal e provavelmente mais golpista do que o atual e do que aquele que derrubou Dilma Rousseff.
O dilema está na própria lei. Para ficar protegido pelo art. 7º, o governo terá de cortar um quarto das despesas discricionárias, que pagam o custeio e o investimento. É a paralisia. Se não cortar, descumpre a meta sem a proteção da lei. O descumprimento também aciona as punições da Lei Complementar 200. No ano seguinte, o limite cresce só 50% da alta da receita, e fica proibido criar despesa obrigatória (arts. 5º e 6º). O precedente é conhecido. A acusação contra Dilma Rousseff, em 2016, incluía decretos de crédito suplementar tidos como incompatíveis com a meta fiscal.
Ajuste não compra juro
Moretti disse à Folha que o projeto pode levar à queda da taxa básica de juros, a Selic (Folha de S.Paulo; Gazeta do Povo). As contas do Fundo Monetário Internacional (FMI), que defende o ajuste, não autorizam o otimismo. Pelo boxe 7 do relatório do FMI sobre o Brasil, um aperto adicional de 0,6% do Produto Interno Bruto (PIB) entre 2026 e 2028 reduziria a Selic em apenas 0,4 a 0,7 ponto ao fim do período. O PLP valia R$ 45 a 56 bilhões em 2027, segundo o próprio governo. Depois das mudanças no Senado, o relator fala em R$ 50 bilhões (CNN Brasil, 18/11). É mais ou menos o custo anual de um ponto de Selic, já que 51,6% da dívida federal é atrelada a ela. Na proporção do FMI, um ajuste desse tamanho compraria de 0,2 a 0,4 ponto de Selic. O próprio Durigan admite que o fiscal não é o único componente da Selic alta (Poder360).
Na entrevista à Fórum, o ministro admitiu que, com os juros no patamar atual, a melhora do resultado primário não reduz a dívida. Tem razão. Em 12 meses até setembro, o setor público pagou R$ 1,205 trilhão de juros, 8,99% do PIB. O déficit primário, pelos dados do BC, foi de 0,52% do PIB no mesmo período. A dívida cresce por causa dos juros.
Superávit também não derrubou o juro no passado. De 2003 a 2006, o Brasil fez superávits primários acima de 3% do PIB, e a Selic real ficou entre 8% e 13% ao ano. Entre 2003 e 2025, a correlação entre o superávit e a Selic real foi positiva, mas sem um padrão significativo (gráfico 1). De todo modo, os anos de maior superávit não foram os de juro menor, e anos de déficit não foram os de juro maior.
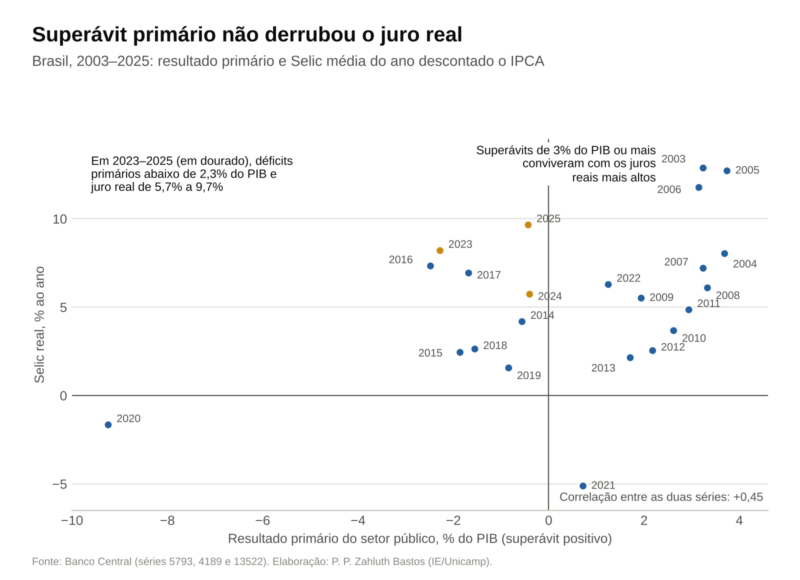 Gráfico 1
A melhor versão do argumento fiscal é a de Bráulio Borges, do Instituto Brasileiro de Economia da Fundação Getulio Vargas (Ibre/FGV). Pelas contas dele, cada ponto do PIB de impulso fiscal se associa a um juro real 1,9 ponto maior, na comparação com outros emergentes (Borges, 2026). Mas o modelo supõe um BC que só reage à inflação e à ociosidade. O próprio Borges mediu a distância entre essa regra e a prática. Em janeiro, ela indicava Selic entre 11% e 12%, e a Selic estava em 15% (Folha de S.Paulo, 29/1). São três a quatro pontos que a técnica não pedia. Quem explica essa distância é a economia política. As decisões do Copom buscam a credibilidade junto aos investidores, que não pensam como Borges. E pressionam a gestão fiscal pelo custo que impõem à dívida pública. Por isso o ajuste não garante juro menor. Menos demanda pode aliviar preços e salários. Mas quem decide o juro não segue só essa conta.
E o BC não promete nada em troca. A ata da última reunião do Copom diz que, com expectativas desancoradas, a política monetária precisa ser mais restritiva e por mais tempo. Galípolo avisou que o BC continuará combatendo a inflação com juros altos, mesmo conhecendo os efeitos colaterais (Times Brasil). No dia em que o Senado concluiu a votação do ajuste, o dólar subiu pela quinta sessão seguida e fechou no maior valor desde abril de 2025 (Agência Brasil, 18/11). O ajuste fiscal é vendido como o preço da queda dos juros. Quem fixa os juros diz que não manda neles.
Desinformação?
A acusação de sectarismo erra o alvo. Os lobbies mais poderosos não aparecem no PLP. São os credores que recebem R$ 1,2 trilhão por ano em juros. O manifesto “As urnas decidiram”, com mais de 27 mil assinaturas, propõe ajustar pela receita, com justiça tributária, e elevar a meta de inflação para 4,5% (BBC News Brasil). Pode-se discordar. Chamar a proposta de desinformação é fugir do debate.
O governo responde que o PLP já ajusta pela receita: cerca de 70% do esforço de 2027, pelo texto-base (parecer). A conta confere. Mas até R$ 18,3 bilhões vêm de limites à compensação de créditos tributários. As empresas mantêm os créditos e os usarão depois. É receita antecipada, não receita nova. E toda receita a mais amplia os pisos da saúde e da educação sem ampliar o limite de despesas. O próprio Moretti calcula que a arrecadação do PLP pode render mais R$ 5 bilhões para a saúde (Folha de S.Paulo). Com o limite parado, esse dinheiro sai das outras despesas. Ajustar pela receita só resolve se a regra mudar. É preciso eliminar o arcabouço ou retirar itens do limite.
A política monetária
O presidente do BC que diz não mandar nos juros
Galípolo tem repetido duas teses. Em evento da Associação Brasileira de Câmbio (Abracam), em 10 de novembro, disse que emitir dívida em reais não dá ao governo o poder de escolher quanto paga por ela. Nas palavras dele, “quem determina a taxa de juros é quem está emprestando dinheiro” (Times Brasil). Três dias depois, em evento do banco Barclays, afirmou que o BC não controla a curva de juros como um todo. Quando a Selic é vista como incompatível com o mandato do BC, o risco contamina os prazos longos, e a “única maneira de comprimir prêmio é comprimindo riscos” (CNN Brasil). No mesmo evento, disse que falava do risco percebido por quem empresta ao governo, e não da credibilidade da política monetária (SBT News, 13/11). Pôs as eleições, ao lado das greves de caminhoneiros, entre os eventos que abalam a credibilidade (Portal do Agronegócio). E disse que o debate econômico está “mais conflagrado que disputa de torcida organizada” (ICL Notícias).
As duas teses subestimam o peso da política monetária. O próprio BC publica os números que mostram esse peso.
Quase quatro quintos do juro longo são a Selic esperada
A taxa de um título longo tem dois componentes. O primeiro é a média das Selic que o mercado espera ao longo do prazo do título. O segundo é um prêmio pelo risco de carregar o título por tanto tempo. O BC fixa a Selic de hoje e orienta as expectativas sobre a de amanhã. Responde, portanto, pelo primeiro componente. O BC dirá que essa expectativa reflete a inflação esperada e a meta que ele é obrigado a perseguir. Mas quem fixa a meta é o Conselho Monetário Nacional, onde o governo tem maioria. Volto a isso no fim.
Quanto pesa cada um? Em 2025, o BC usou um modelo para separá-los. A IFI aplicou o mesmo modelo à taxa prefixada de cinco anos (Curi e Andrade, 2026). Em agosto de 2026, essa taxa era de 14,40% ao ano. Desse total, 11,16 pontos eram Selic esperada, e 3,24 pontos, prêmio (gráfico 2). Quase quatro quintos do juro longo são o que o mercado espera que o BC faça.
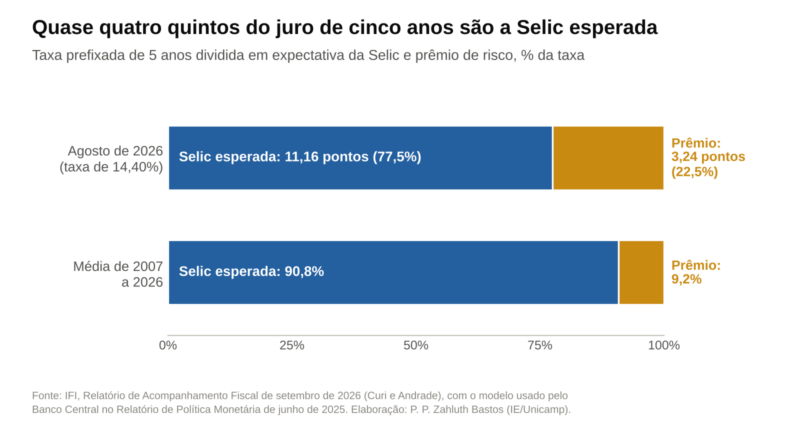 Gráfico 2
O prêmio está acima da média, que foi de 9,2% da taxa desde 2007. É ele que responde pela maior parte das oscilações da curva. Mas o estudo do BC mostra o que move esse prêmio. Na maior parte da série, o fator mais importante na sua decomposição é o próprio juro (a Selic e a Taxa de Longo Prazo, TLP), à frente da inflação, do fiscal e do cenário externo. Pelas estimativas do BC, a alta de um desvio-padrão na Selic eleva o prêmio em meio ponto. A política monetária ajuda a inflar o prêmio que Galípolo atribui à falta de credibilidade fiscal.
Na atualização da IFI, a dívida pesa mais. Responde por 2,16 pontos do prêmio na média desde 2007, contra 1,53 ponto dos juros, e por 3,16 pontos nos 12 meses até agosto de 2026. Mas a IFI admite que seus exercícios não estabelecem a direção da causalidade. E a dívida cresce sobretudo por causa dos juros. Nos 12 meses até julho, juros e emissões acrescentaram 10,5 pontos do PIB à dívida, enquanto o crescimento da economia a reduziu em 5,2 pontos (Curi e Andrade, 2026). O “prêmio fiscal” é, em boa parte, eco da Selic. O raciocínio de Galípolo anda em círculo. O juro alto faz a dívida crescer. A dívida eleva o risco percebido, o risco justifica o prêmio, e o prêmio vira motivo para manter o juro alto.
Quem empresta não fixa o preço do dinheiro que o BC cria
A frase de Galípolo sobre quem empresta vale para quem não emite a moeda em que se endivida, como uma empresa ou um país com dívida em dólar. Não vale para o Tesouro brasileiro. A restrição de um emissor periférico é outra. Quem carrega títulos em reais pode trocá-los por dólares. O limite está no câmbio, e não na capacidade de pagar. Trato dele adiante. O próprio Galípolo lembrou que 96,3% da dívida está em reais. Os bancos e fundos que compram esses títulos se financiam a uma taxa que segue a Selic. E mais da metade da dívida federal rende a própria Selic. O BC define diretamente o custo de metade da dívida e baliza o resto.
André Lara Resende respondeu com dados (Um Cético Esperançoso,16/11). Entre 2011 e 2026, a correlação entre a Selic e o custo médio das emissões da dívida interna foi de 0,95. Parte dessa correlação é mecânica, porque metade da dívida rende a própria Selic. O dado mais forte é o segundo. Entre a Selic e a taxa prefixada de dez anos, foi de 0,85. Para ele, não é a curva que pauta o BC. É o BC quem pauta, “ou deveria pautar, o mercado”. Por isso propõe que o BC anuncie uma faixa indicativa para a Selic, com piso na inflação e teto no crescimento da renda nominal. A faixa seria alcançada em dois a quatro anos. Seria uma orientação futura (forward guidance), e não um tabelamento, combinada com a suavização do câmbio. Pode-se discutir o desenho. Os críticos lembram a Turquia, que cortou os juros a partir de 2021 com a inflação em alta (Gazeta do Povo, 4/11). O diagnóstico tem apoio nos dados.
O que mostra a experiência internacional
A tese de que o banco central pauta a curva é antiga. Keynes (1936, cap. 15) via o juro longo como um fenômeno altamente convencional. Por isso, uma autoridade monetária que sustentasse com convicção uma política de juro baixo conseguiria derrubá-lo. A credibilidade que importava, para ele, era a dessa política.
Os testes empíricos lhe dão razão. Tanweer Akram e Syed Uddin mostram que o juro de curto prazo tem influência decisiva sobre os juros longos dos títulos brasileiros (Akram e Uddin, 2020). O resultado se mantém quando se controlam a inflação e a atividade. Akram e Huiqing Li encontram o mesmo resultado para os Estados Unidos (Akram e Li, 2020).
A literatura convencional chega ao mesmo ponto por outro caminho. Gürkaynak, Sack e Swanson (2005) mostram que os anúncios do Federal Reserve (Fed), o banco central estadunidense, sobre o caminho futuro dos juros movem as taxas longas. Hanson e Stein (2015) mostram que mudanças nos juros curtos deslocam os juros reais de prazo longo por meio do próprio prêmio a termo. O prêmio também responde à política monetária.
Quando quiseram, os bancos centrais controlaram a curva diretamente. De 1942 a 1951, o Fed fixou em 2,5% o rendimento dos títulos longos do Tesouro, numa época em que a dívida pública passou de 100% do PIB. De 2016 a 2024, o Banco do Japão manteve sob controle o juro de dez anos, em torno de zero na maior parte do período. A dívida pública japonesa passava de 200% do PIB. Em 2020 e 2021, o banco central da Austrália fixou a taxa de três anos. Depois de 2008, as compras de títulos do Fed reduziram o prêmio do título de dez anos entre 0,3 e 1 ponto percentual, segundo Gagnon et al. (2011). Os exemplos não se limitam a moedas de reserva. Em 2020, bancos centrais de países emergentes compraram títulos públicos em moeda local. Os juros caíram, com pouco efeito sobre o câmbio (Arslan, Drehmann e Hofmann, 2020). No Brasil, a Emenda Constitucional 106 autorizou o BC a comprar títulos do Tesouro no mercado secundário durante a calamidade da pandemia. A emenda perdeu a vigência em dezembro de 2020 (art. 11). Mas a Constituição permite ao BC, de forma permanente, comprar e vender títulos do Tesouro para regular a oferta de moeda ou a taxa de juros (art. 164, § 2º).
O caso europeu é o mais claro. Em julho de 2012, o presidente do Banco Central Europeu (BCE), Mario Draghi, prometeu fazer o que fosse preciso para preservar o euro. Em seguida, o BCE anunciou um programa de compra de títulos. Os prêmios da Espanha e da Itália despencaram, embora a dívida desses países continuasse a crescer. De Grauwe e Ji (2013) mostram que boa parte da alta anterior desses prêmios refletia pânico, descolado dos fundamentos fiscais, que só o banco central podia conter.
No Brasil, Borges mostra que o juro real fica cerca de três pontos acima do de emergentes comparáveis. Segundo ele, o impulso fiscal pesa, mas não explica o excesso. O Brasil tem o maior juro real entre 40 países (gráfico 3). Em 2025, teve o quarto melhor resultado primário do Grupo dos 20 (G20) e a maior conta de juros líquidos do grupo, segundo o FMI.
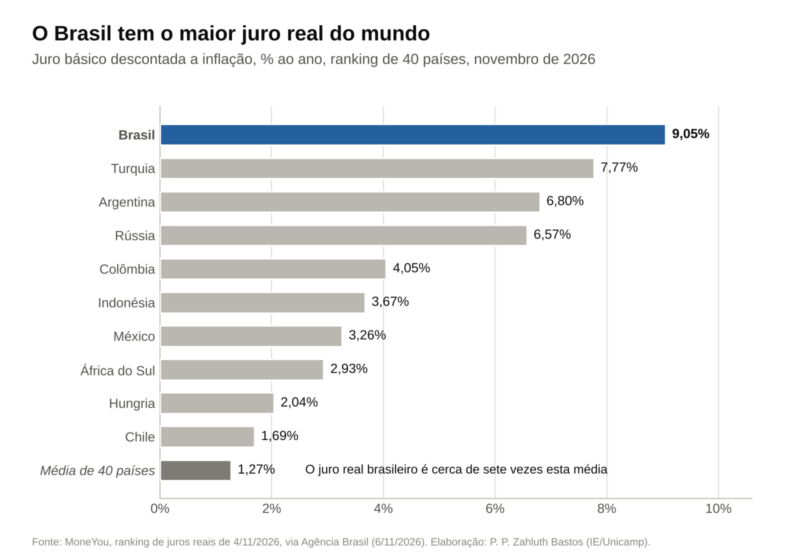 Gráfico 3
O câmbio a serviço do terceiro turno
O câmbio é a outra arma do argumento. Na Abracam, Galípolo disse que os juros engordam a rentabilidade dos investidores e que a desvalorização cambial a corrói. Depois da eleição, porém, o BC deixou a desvalorização correr. Em 26 de outubro, o dólar subiu 8,41%, para R$ 5,409, a maior alta diária desde a adoção do câmbio flutuante, em 1999. A bolsa interrompeu os negócios por queda de 10%, o que não ocorria desde março de 2020 (Times Brasil).
No dia seguinte, Galípolo disse que o BC só atua “em casos de disfuncionalidade”. O BC limitou-se a rolar, em leilão já programado, contratos de swap cambial que venceriam em 3 de novembro. Esses contratos protegem o investidor contra a alta do dólar. Quem agiu foi o Tesouro, que recomprou R$ 14,8 bilhões em títulos e cancelou leilões. Em 12 de novembro, com pressão também do cenário externo, o dólar fechou a R$ 5,65, o maior valor desde junho de 2025 (O Povo). Estava cerca de 13% acima do fechamento anterior à eleição. Em 18 de novembro, o BC fez dois leilões de linha, no total de US$ 1 bilhão. Nessa modalidade, vende dólares com compromisso de recompra, no caso em abril e julho de 2027 (CNN Brasil, 17/11). O dólar fechou o dia a R$ 5,868, 17,6% acima do nível anterior ao segundo turno (Agência Brasil, 18/11).
O mesmo BC agiu de outro modo em dezembro de 2024, com Galípolo na diretoria de Política Monetária. Naquele mês, vendeu US$ 21,6 bilhões no mercado à vista, inclusive no maior leilão dessa modalidade desde 1999. Emprestou ainda US$ 11 bilhões em leilões de linha (O Globo, via Folha de Pernambuco). Mesmo assim, terminou o ano com US$ 329,7 bilhões em reservas. Agora, diante da maior alta diária do dólar em 27 anos, não viu motivo para agir. Três semanas depois, ofereceu US$ 1 bilhão em leilões de linha. Em 2024, o então presidente do BC, Roberto Campos Neto, justificou as vendas por uma saída atípica de dólares no fim do ano (Jornal do Brasil, 19/12/2024). O BC dirá que agora não houve fuga. O fluxo cambial foi positivo em US$ 18,1 bilhões em outubro e negativo em US$ 765 milhões até 13 de novembro (Estadão Conteúdo, 18/11). Mas, se não faltaram dólares, a pressão veio do mercado futuro, onde o BC atua com swaps. E uma alta de 8,41% num dia, com os negócios da bolsa interrompidos, é disfunção por qualquer critério.
Depois veio a ata. Na reunião de 3 e 4 de novembro, o Copom interrompeu o ciclo de cortes iniciado em março e manteve a Selic em 13,75%. A ata listou entre os choques de oferta “a depreciação da taxa de câmbio, em função de incertezas relacionadas à política doméstica”. Pôs entre os riscos de alta da inflação um câmbio persistentemente mais depreciado. Disse que o esmorecimento da disciplina fiscal e as incertezas sobre a dívida podem elevar o juro neutro. Pediu políticas fiscal e monetária harmoniosas. E concluiu que expectativas desancoradas exigem restrição monetária maior e por mais tempo.
Não é a primeira vez. Em dezembro de 2024, o Copom elevou a Selic em um ponto e anunciou mais duas altas iguais, citando a reação dos mercados ao pacote fiscal daquele ano.
A lógica se repete. O BC deixa o câmbio fazer o trabalho do terceiro turno. A desvalorização pressiona as expectativas de inflação, e as expectativas justificam manter a Selic. A Selic infla a dívida, a dívida alimenta o “prêmio fiscal”, e o prêmio justifica o ajuste que o mercado exige. A ata converte a pressão do mercado em doutrina oficial. Não seria isso uma leniência interessada?
Câmbio flutuante não obriga o BC à passividade. O próprio Lara Resende propõe suavizar as oscilações do câmbio, como, segundo ele, faz há dois anos a Argentina de Javier Milei. O Brasil já fez o mesmo. Em 2011 e 2012, taxou as apostas contra o dólar no mercado de derivativos e administrou a flutuação. Reservas servem para conter ataques especulativos. A regulação dos derivativos e dos fluxos de capital reduz o espaço para a especulação.
A chave está no Conselho Monetário Nacional
A equipe econômica diz ao presidente que os críticos mentem e que o ajuste trará juros menores. Os dados mostram outra coisa. O juro real mais alto do mundo não é castigo do mercado contra um governo gastador. É uma decisão do BC, que a própria Fazenda pode ajudar a mudar.
O governo tem dois dos três votos do Conselho Monetário Nacional (CMN), que fixa a meta de inflação. O ministro da Fazenda, Dario Durigan, preside o conselho, e Moretti é membro. Os dois podem elevar a meta de 3% para 4,5%, o patamar de 2005 a 2018, e alongar o prazo para alcançá-la. A proposta cabe ao ministro da Fazenda. O decreto de 2024 que criou a meta contínua só deixa a mudança valer 36 meses depois. Mas é um decreto, e o presidente pode alterá-lo. O mesmo decreto define o descumprimento da meta: seis meses seguidos fora do intervalo de tolerância. Mudar esse prazo também depende só do presidente. Isso tiraria do BC o principal álibi para o juro que pratica. Em 18 de novembro, Durigan disse a investidores que o governo não discute mudar a meta (Poder360). É uma escolha, não uma impossibilidade. Na Câmara, o PLP ainda pode receber ressalvas para o salário mínimo e para a saúde. E o BC pode usar as reservas contra a especulação, em vez de transformar a desvalorização em argumento para cobrar ajuste.
Quem diz a Lula que não há alternativa esconde que parte da solução está no próprio Ministério da Fazenda. O presidente que venceu a eleição contra o corte de direitos não precisa entregar ao mercado o terceiro turno.
Referências
AKRAM, Tanweer; LI, Huiqing. An inquiry concerning long-term U.S. interest rates using monthly data. Applied Economics, v. 52, n. 24, p. 2594-2621, 2020.
AKRAM, Tanweer; UDDIN, Syed Al-Helal. An empirical analysis of long-term Brazilian interest rates. Annandale-on-Hudson: Levy Economics Institute of Bard College, 2020. (Working Paper, n. 956).
ARSLAN, Yavuz; DREHMANN, Mathias; HOFMANN, Boris. Central bank bond purchases in emerging market economies. Basel: Bank for International Settlements, 2020. (BIS Bulletin, n. 20).
BANCO CENTRAL DO BRASIL. Determinantes do prêmio de risco nas taxas nominais brasileiras. Relatório de Política Monetária, Brasília, p. 69-73, jun. 2025. Boxe.
BORGES, Bráulio. Juro real atipicamente elevado no Brasil: o impulso fiscal pesa, mas não explica o “excesso”. Blog do Ibre, Rio de Janeiro, 3 nov. 2026. Disponível em: https://blogdoibre.fgv.br/posts/juro-real-atipicamente-elevado-no-brasil-o-impulso-fiscal-pesa-mas-nao-explica-o-excesso. Acesso em: 19 nov. 2026.
CURI, Rafael; ANDRADE, Alexandre. Prêmio de risco e política fiscal no Brasil. Relatório de Acompanhamento Fiscal, Brasília, n. 116, p. 30-46, set. 2026.
DE GRAUWE, Paul; JI, Yuemei. Self-fulfilling crises in the Eurozone: an empirical test. Journal of International Money and Finance, v. 34, p. 15-36, 2013.
DECCACHE, David; DALTO, Fabiano Abranches Silva. PLP 299/2026: análise das mudanças fiscais, dos impactos sobre as políticas públicas e dos riscos de disfuncionalidade orçamentária. [S. l.]: Instituto de Finanças Funcionais para o Desenvolvimento, 17 nov. 2026. (Policy Note, n. 9).
FUNDO MONETÁRIO INTERNACIONAL. Brazil: 2026 Article IV consultation: press release; staff report; and statement by the Executive Director for Brazil. Washington, DC: IMF, jul. 2026. (IMF Country Report, n. 26/191).
GAGNON, Joseph; RASKIN, Matthew; REMACHE, Julie; SACK, Brian. The financial market effects of the Federal Reserve’s large-scale asset purchases. International Journal of Central Banking, v. 7, n. 1, p. 3-43, 2011.
GÜRKAYNAK, Refet S.; SACK, Brian; SWANSON, Eric T. Do actions speak louder than words? The response of asset prices to monetary policy actions and statements. International Journal of Central Banking, v. 1, n. 1, p. 55-93, 2005.
HANSON, Samuel G.; STEIN, Jeremy C. Monetary policy and long-term real rates. Journal of Financial Economics, v. 115, n. 3, p. 429-448, 2015.
KEYNES, John Maynard. The general theory of employment, interest and money. London: Macmillan, 1936.
LARA RESENDE, André. Uma nota sobre a proposta de meta para os juros. Um Cético Esperançoso, 16 nov. 2026. Disponível em: https://andrelararesende.substack.com/p/uma-nota-sobre-a-proposta-de-meta. Acesso em: 18 nov. 2026.
Pedro Paulo Zahluth Bastos é economista, cientista político e professor titular do Instituto de Economia da Universidade Estadual de Campinas, onde leciona desde 2002.
Este artigo não representa obrigatoriamente a opinião do Viomundo.
Leia também
Roberto Amaral: Interpretar o processo histórico, para poder avançar
Pedro Augusto Pinho: A Conferência de Yalta e os três grandes do século XXI
Antonio de Azevedo: Shenzhen não é Yalta!
Siga-nos no 

Comentários
Nenhum comentário ainda, seja o primeiro!