


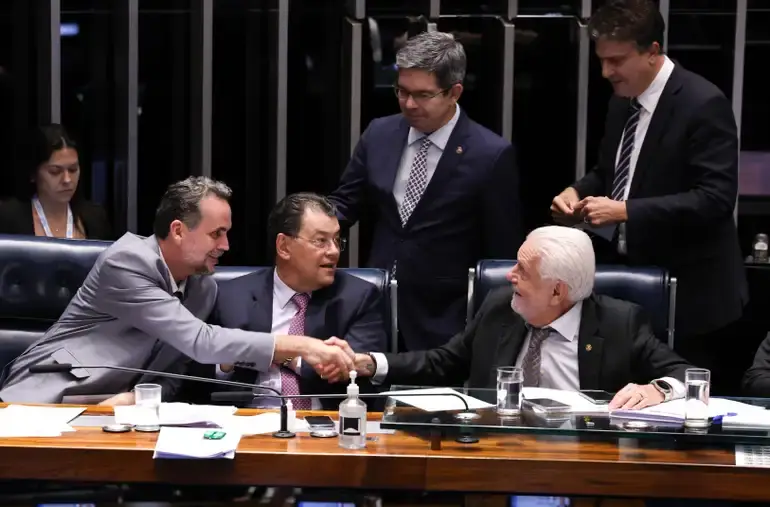
 12/11/2026: Sessão do Senado semipresencial para votar o projeto de lei complementar (PLP 299/2026) de ajuste fiscal. Da esquerda para a direita, ministro do Planejamento, Bruno Moretti, senadores Eduardo Braga e Jaques Wagner. Foto: Lula Marques/Agência Brasil
Economia da Saúde — Nota sobre PLC 299
Nota preliminar sobre os efeitos do Projeto de Lei Complementar 299, de 2026 (e do Substitutivo desse PLP do Senador Eduardo Braga) para o financiamento do Sistema Único de Saúde: uma contribuição ao debate
Por Francisco Funcia*, no site do Cebes
Introdução
O objetivo desta breve nota é analisar, em caráter preliminar, os efeitos do Projeto de Lei Complementar (PLP) 299, de 2026, do Senador Jaques Wagner, e do Substitutivo desse PLP do Senador Eduardo Braga (aprovado pelo Senado Federal em 12/11/2026) para o financiamento do Sistema Único de Saúde (SUS).
Para isso, adotamos os seguintes pressupostos de análise:
1.É preciso respeitar a grande mobilização popular das ruas e das redes sociais que possibilitaram a vitória do Presidente Lula nas últimas eleições e isso somente se efetivará mediante a implantação de mecanismos mais efetivos de participação da sociedade nas decisões governamentais do que existe atualmente.
2.É preciso mudar a política econômica, especialmente a política monetária e a política fiscal, baseada na austeridade fiscal centrada no corte de despesas primárias;
3.Não é possível fazer uma nova política econômica com “canetada”, pois faz-se necessário um mínimo de tempo (para além dos meses de novembro ou dezembro de 2026) para que se construa e se efetive esse processo de mudança da política econômica; e
4.O quarto mandato do presidente Lula começará a partir de 05 de janeiro de 2027, mas até lá há medidas legais de gestão orçamentária e financeira que estão em curso, que precisam ser observadas e ajustadas para o encerramento das contas públicas do exercício de 2026.
Contextualização
As últimas eleições presidenciais terminaram em 25 de outubro de 2026 com a vitória do candidato Lula para a presidência da República do Brasil no período de 2027 a 2030.
Para essa vitória, foi fundamental tanto a mobilização popular nas ruas, quanto nas redes sociais. Esse fato representa uma referência importante para a implantação de mecanismos mais efetivos de participação da sociedade nas decisões governamentais do que existe atualmente, quer da política econômica, quer das políticas setoriais.

Apoie o VIOMUNDO
Uma das condições necessárias para efetivar em ações de governo as propostas vencedoras nas últimas eleições presidenciais é a revisão da política econômica, especialmente a política monetária (que envolve as decisões sobre a taxa de juros) e a política fiscal (que envolve os aspectos de tributação e de despesas públicas) por outra diferente daquela vigente nas últimas décadas baseada na austeridade fiscal (o que tem variado é o grau dos cortes de despesas públicas e de revisão tributária).
A austeridade fiscal tem sido adotada por pressão do segmento financeiro do mercado e seus beneficiários, devidamente representados no Banco Central Independente, para quem os juros precisam ser elevados porque o gasto do governo é elevado.
Mas, os dados oficiais são outros: enquanto o pagamento de juros pelo governo federal em 2025 foi de R$ R$ 1,01 trilhão, o que representou cerca de 7,9% do Produto Interno Bruto (PIB) de 2025 (de R$ 12,7 trilhões), o déficit primário nesse mesmo ano (diferença entre as receitas primárias e as despesas primárias, conceito que exclui as receitas financeiras e as despesas financeiras como pagamento de juros) foi de 61,7 bilhões, o que representou 0,5% do PIB.
O que isso evidencia? O aumento da dívida pública foi provocado pelos juros da dívida pública, que nos últimos dois anos cresceu significativamente pelas elevadas taxas de juros (atualmente em 13,75% ao ano, ainda muito elevadas) cuja responsabilidade é do Comitê de Política Monetária e do Banco Central do Brasil.
Ou seja, não são as despesas do governo com saúde, educação, Bolsa Família e outras ações em defesa dos direitos de cidadania que são responsáveis pelo déficit fiscal. Nessa perspectiva, faz-se necessária a adoção de uma nova política econômica no quarto mandato do Presidente Lula, que se iniciará em 05 de janeiro de 2027.
Mas, até lá, há necessidades emergenciais a serem atendidas para o encerramento das contas do ano de 2026, que estão relacionadas inclusive com medidas de continuidade das ações que estão em curso desde o início deste ano para proteger a economia brasileira dos efeitos do choque do petróleo decorrentes da guerra do Estados Unidos com o Irã, como consta na justificativa do PLP 299/2026 do senador Jaques Wagner.
PLP 299/2026: aspectos relacionados ao financiamento federal do SUS
Trata-se de um PLP que apresenta muitas medidas de ajuste fiscal, que envolvem receitas e despesas públicas, que ultrapassam o final do exercício de 2026, o que requer ainda um melhor entendimento dos seus mecanismos e dos impactos para a garantia das ações de governo para a efetiva implantação das políticas voltadas para atendimento das necessidades da população, na perspectiva da garantia dos direitos de cidadania inscritos na Constituição Federal.
No caso do impacto para o financiamento federal do SUS, objeto de análise desta nota, é preciso considerar que está prevista no artigo 3º do PLP 299/2026 a postergação (para o período de 2027 a 2030) da mudança da regra para apuração da Receita Corrente Líquida (estabelecida na Lei de Responsabilidade Fiscal) com a dedução da receita dos royalties do petróleo e da receita do imposto sobre exportação do petróleo: essa redução da RCL da base de cálculo do piso federal da saúde (15% da RCL) poderá gerar uma perda estimada entre R$ 5,0 bilhões e R$ 10 bilhões ao ano.
Essa dedução da RCL não foi criada pelo PLP 299/2026, pois entrou em vigor neste ano pela Lei Complementar 235/2026. Diferentemente do que está ocorrendo neste ano, outros dispositivos do PLP 299/2026 apresentam possibilidades concretas de aumentar a RCL de forma permanente a partir de 2027 e que podem compensar os efeitos negativos para o piso federal da saúde:
Art. 4º — alteração do art. 4º da LC nº 224/2025, especialmente § 4º, incisos I a VII: amplia o corte linear de benefícios tributários (art. 4º do Substitutivo, que altera a LC nº 224/2025) de 10% para 20% – medida que representa a redução parcial da renúncia de receita;
Art. 9º, caput e parágrafo único: limita o benefício ao valor previsto no demonstrativo de gastos tributários de 2026 (anexo da Lei de Diretrizes Orçamentárias), corrigido pelo IPCA, restringindo a expansão da renúncia de receita do Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (Reidi), estabelecido no art. 106 da LC nº 214/2025, que trata da desoneração da Contribuição de Bens e Serviços (CBS) para a aquisição de bens e serviços destinados a obras de infraestrutura de empresas.
Como medida compensatória, há ainda a redução temporária da compensação tributária, estabelecida no art. 6º-F da LC nº 200/2023, que autoriza restringir a compensação de débitos tributários com créditos relativos a outros tributos, podendo exigir maior recolhimento do contribuinte e que pode aumentar a receita comparativamente ao cenário sem essa restrição.
Desta forma, há possibilidade concreta de não haver perdas para o financiamento federal do SUS com o PLP 299/2026, mas que se efetivará mediante a arrecadação durante o exercício de 2027.
Além disso, o PLP 299/2026 não altera os valores que constam para o Ministério da Saúde no Projeto de Lei Orçamentária (PLOA) de 2027, a saber: (i) a RCL estimada (com a dedução estabelecida pela LC 235/2026) é de R$ 1.814.426.019.742; e (ii) a despesa orçamentária com ações e serviços públicos de saúde (ASPS) do Ministério da Saúde é de R$ 272.182.069.759 (e está um pouco acima do piso federal do SUS calculado em R$ 272.163.902.961).
Com isso, a despesa ASPS que consta no PLOA 2027 é R$ 17.889.659.124 maior que o valor da dotação atualizada para 2026 das despesas ASPS (nos termos do Relatório Quadrimestral de Prestação de Contas do Ministério da Saúde do 2º Quadrimestre de 2026), que é de R$ 254.292.410.635.
É oportuno lembrar que a revogação da Emenda Constitucional 95/2016 (Teto de Despesas) a partir de 2023 (nos termos da Emenda Constitucional 126, aprovada em dezembro de 2022), que foi um compromisso do então candidato Lula na campanha eleitoral de 2022, evitou que, segundo os nossos cálculos, houvesse perdas para o financiamento federal do SUS no valor total de R$ 165 bilhões no período de 2023 a 2025. Efetivamente, foi superado o desfinanciamento federal do SUS que se estabeleceu no período de 2018 a 2022, mas o subfinanciamento ainda existe.
Considerações Finais
A presente nota teve por objetivo analisar, em caráter preliminar, os efeitos do Projeto de Lei Complementar (PLP) 299, de 2026, do senador Jaques Wagner, e do Substitutivo desse PLP do senador Eduardo Braga (aprovado pelo Senado Federal em 12/11/2026) para o financiamento do Sistema Único de Saúde (SUS).
O PLP 299/2026 (e seu substitutivo aprovado pelo Senado Federal) apresenta um conjunto de medidas para o encerramento das contas de 2026 e, desta forma, está ainda relacionado à política econômica adotada no governo Lula 3.
Em relação ao impacto negativo sobre o valor do piso federal do SUS para o período 2027-2030, foi possível identificar que isso já está ocorrendo em 2026, mas que há uma diferença a partir de 2027: há possibilidade concreta de compensação da redução do piso por meio de aumento da RCL que deve ocorrer em decorrência de outros dispositivos do PLP.
As críticas feitas à existência de medidas de austeridade fiscal nesse PLP precisam considerar, de um lado, que também há medidas efetivas de aumento de receita que respeita a capacidade contributiva da população e, de outro lado, que a gestão orçamentária e financeira federal tem pouco tempo para o fechamento do exercício de 2026 e, por isso, é preciso evitar a criação de um falso cenário de instabilidade fiscal que serviria para reforçar o argumento dos representantes do mercado financeiro e seus beneficiários em defesa da manutenção (ou até mesmo aumento) da taxa de juros como tem ocorrido nas últimas décadas e, com isso, tentar inviabilizar desde já o governo Lula 4.
Em outros termos, o apoio crítico para a aprovação do PLP 299/2026 pode representar as condições objetivas necessárias para que a gestão orçamentária e financeira encerre o exercício de 2026 de acordo com o planejado e, com isso, propiciar as pré-condições para o planejamento de uma nova política econômica (especialmente política monetária e política fiscal) para o período 2027-2030.
Para isso, é fundamental que o governo federal estabeleça uma nova relação com a sociedade para a construção de uma agenda de médio prazo, a partir de 2027, para a efetivação dessa nova política econômica. Um exemplo disso pode ser o processo de construção participativa do PPA 2028-2031 e da LDO e LOA 2028 por meio da criação e/ou do fortalecimento dos canais de participação já existentes.
No caso do SUS, significa respeito às diretrizes aprovadas pela Conferência Nacional de Saúde e às resoluções e recomendações aprovadas pelo Conselho Nacional de Saúde (nos termos da Lei 8.142/90 e da Lei Complementar 141/2012), bem como pela escuta ativa/efetiva também das entidades da Reforma Sanitária Brasileira e de outros canais de representação dos movimentos de defesa e fortalecimento do SUS, como é o caso da Frente pela Vida.
É preciso considerar que há um fato novo extremamente importante na atualidade: o debate em torno da necessidade uma nova política econômica não está sendo pautado pelos representantes do mercado financeiro e seus beneficiários, mas sim pelo campo progressista vencedor das eleições presidenciais de 2026.
Precisamos nos integrar ao processo de planejamento da nova política econômica para o período 2027-2030 e, para isso, é fundamental tanto lutar para que o governo federal estabeleça canais efetivos de participação da sociedade, como devemos estabelecer um apoio crítico ao PLP 299/2026 para não inviabilizar o encerramento das contas públicas de 2026 nos termos das metas fiscais estabelecidas para o presente exercício.
*Francisco Funcia é presidente da ABrES (Associação Brasileira de Economia da Saúde)
Este artigo não representa obrigatoriamente a opinião do Viomundo
Leia também
Paulo Sérgio Pinheiro: Uma vitória necessária, mas não definitiva contra a extrema-direita
Siga-nos no 

Comentários
Nenhum comentário ainda, seja o primeiro!